Warum öffentlich geförderter Wohnungsbau strategisch vorteilhaft und renditestark ist, und wie die Aachener Grundvermögen institutionellen Anlegern den Zugang zu diesem Marktsegment erschließt. Der Markt für mietpreisgebundenen Wohnraum bietet institutionellen Investoren eine Kombination aus gesellschaftlicher Wirkung, stabilen, planbar steigenden Cashflows und attraktiven Renditen, vorausgesetzt, sie setzen auf einen erfahrenen Spezialisten mit tiefem Marktzugang, der sie durch das regulatorische Dickicht navigiert.
Nico Rosen, Ankauf Wohnimmobilien
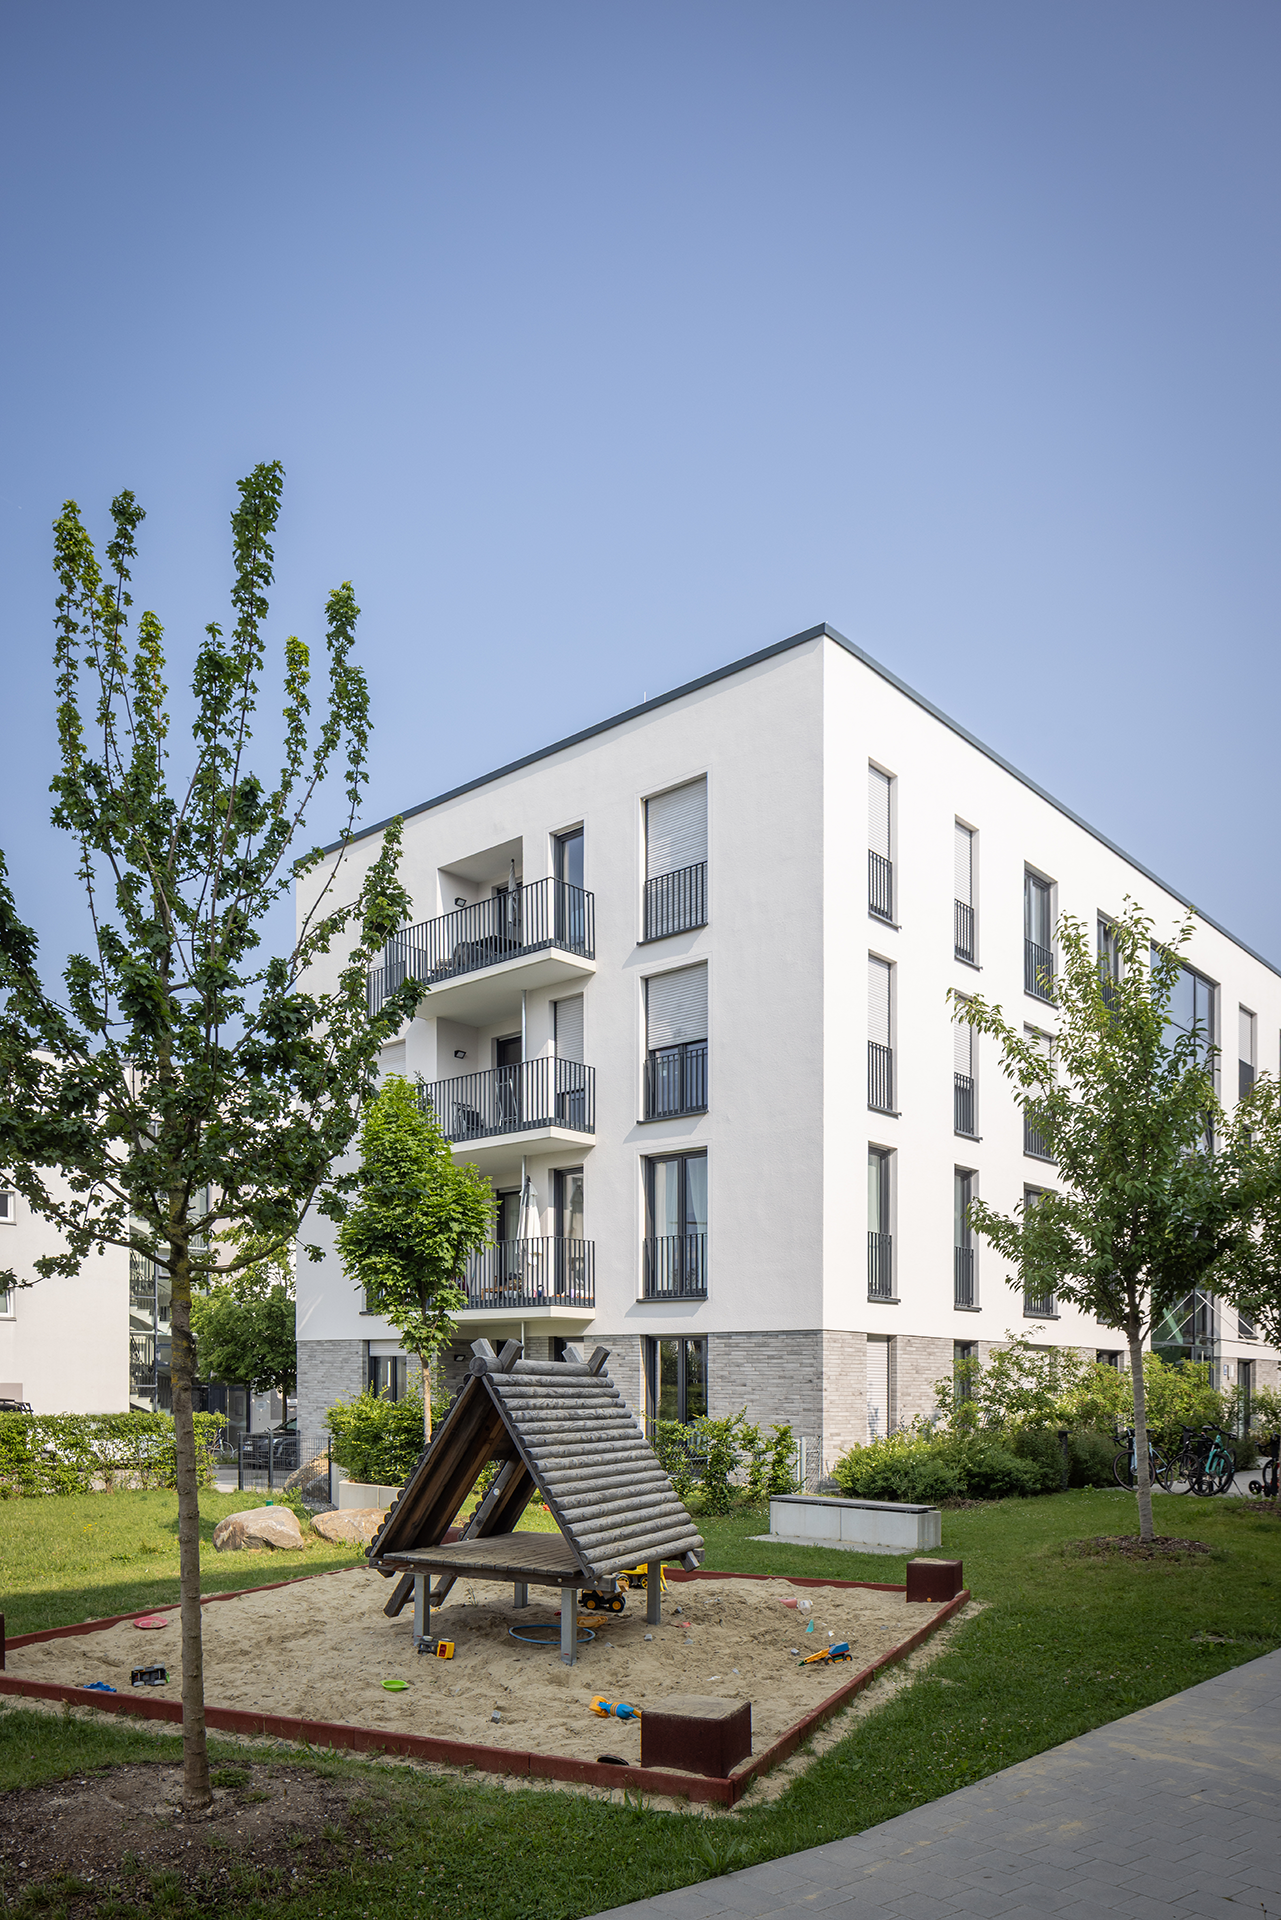
Mietpreisgebundene Wohnimmobilie aus dem Bestand der Aachener Grundvermögen: München, Distlhofweg
Die Renaissance des geförderten Wohnraums
Die Herausforderungen am deutschen Wohnungsmarkt sind allgegenwärtig: Wohnungsknappheit in Ballungszentren, rückläufige Fertigstellungszahlen und infolgedessen stark steigende Mietpreise, die zunehmend einen gesellschaftlichen Risikofaktor darstellen.
Klassische, freifinanzierte Wohnimmobilieninvestments geraten politisch und wirtschaftlich zunehmend unter Druck. Investitionen in öffentlich geförderten Wohnraum bieten hingegen eine Opportunität, die gesellschaftlich relevant und rentabel zugleich ist. Diese Attraktivität resultiert nicht zuletzt aus den attraktiven Fördermodellen, die mit einer solchen Investition einhergehen. Institutionelle Investoren, die entgegen der allgemeinen Zurückhaltung antizyklisch und strategisch handeln, können somit von einer seltenen Kombination aus langfristiger Stabilität, ESG-Konformität und nachhaltigen Renditen profitieren, vorausgesetzt, sie wählen für dieses anspruchsvolle Segment einen Partner mit belastbarer Erfahrung, denn trotz aller Chancen sind geförderte Wohnimmobilien kein Selbstläufer.
Marktanalyse: Historische Entwicklung und akuter Bedarf
In den 1980er Jahren erreichte der Bestand an Sozialwohnungen in Deutschland mit rd. 4 Millionen Einheiten seinen Höhepunkt. Seither ist der Bestand kontinuierlich geschrumpft: 2024 befanden sich lediglich noch 1,05 Millionen Wohnungen in der Zweckbindung. Jährlich fallen deutschlandweit etwa 80.000 geförderte Wohnungen aufgrund ablaufender Förderzeiträume aus der Zweckbindung, während der Neubau mit nur 25.000 Einheiten pro Jahr weiterhin auf einem sehr niedrigen Niveau liegt. Der jährliche Nettoverlust beläuft sich damit auf rund 55.000 Wohneinheiten.
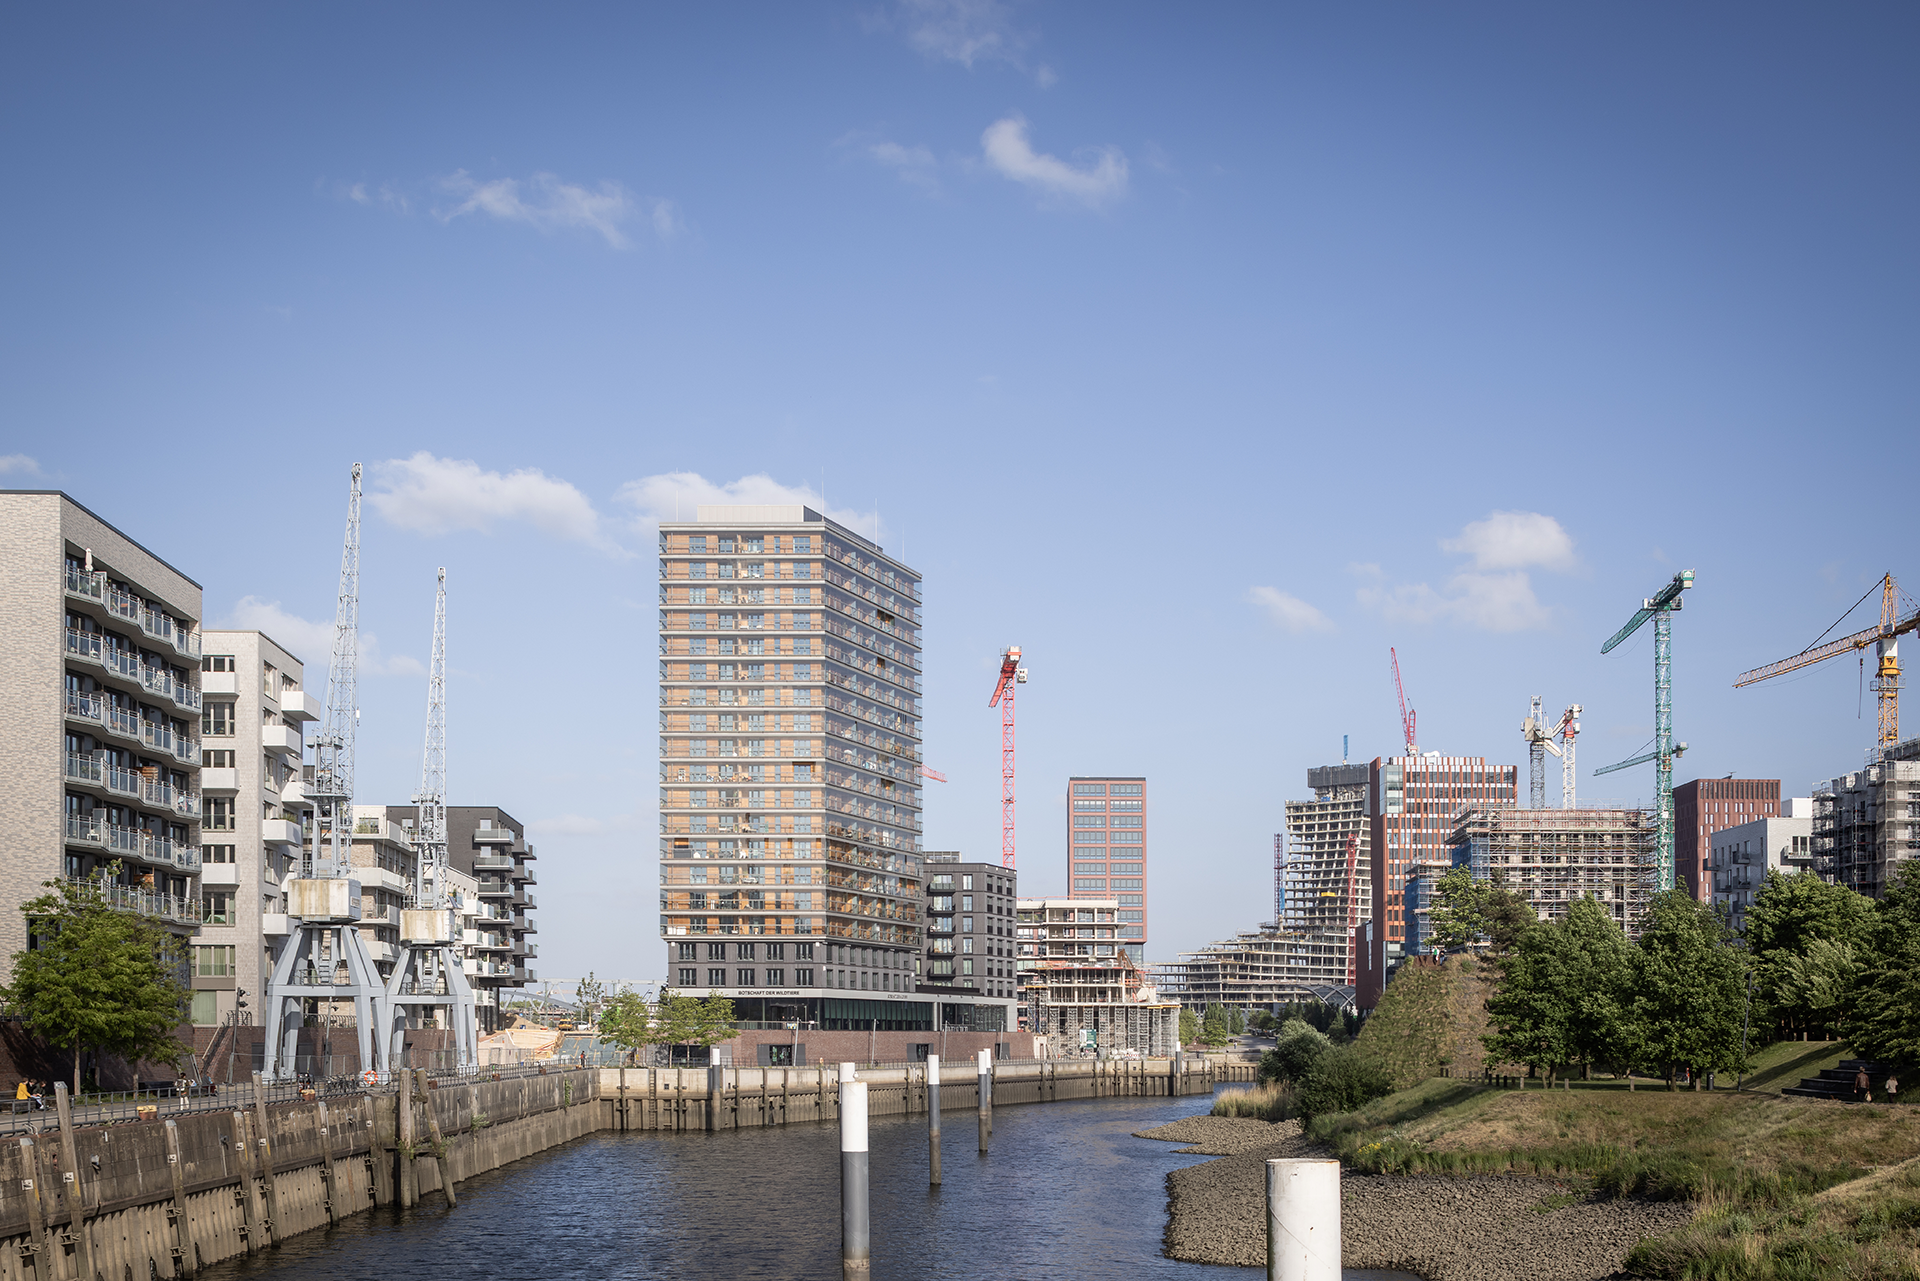
Mietpreisgebundene Wohnimmobilie aus dem Bestand der Aachener Grundvermögen: Hamburg, Lucy-Borchardt-Straße ("Roots")
Der öffentlich geförderte Wohnungsbau unterliegt zuweilen einer negativen Konnotation und ruft bei manchen Akteuren noch immer Bilder klassischer Sozialwohnungsbauten der 1980er Jahre hervor. Inzwischen ist dieser jedoch integraler Bestandteil städtebaulicher Planungen und moderner Quartiersentwicklungen. Auch die Gruppe der Nachfragenden hat sich seit den 1980er Jahren verändert. Der Anteil der berechtigten Haushalte variiert in Abhängigkeit des Bundeslandes, der Kommune sowie den dort festgesetzten Einkommensgrenzen je Förderweg. Insbesondere in Metropolen und Ballungsräumen hat dieser Anteil aufgrund der angepassten Einkommensgrenzen massiv zugenommen. In Köln haben schätzungsweise 40 % bis 45 % aller Haushalte einen rechtlichen Anspruch auf den Zugang zu einer mietpreisgebundenen Wohnung. In Hamburg liegt der Anteil je nach Förderweg ebenfalls zwischen etwa 38 % und 55 %. Der öffentlich geförderte Wohnungsbau ist damit in der Mitte der Gesellschaft angekommen.
Gerade in den Metropolen wächst das Missverhältnis zwischen Angebot und Nachfrage weiter. In Köln stehen einem Bedarf von über 200.000 Sozialwohnungen nur etwa 37.000 vorhandene Einheiten gegenüber. Die Hansestadt Hamburg benötigt bis 2030 rund 100.000 zusätzliche geförderte Wohnungen, München verzeichnet aktuell ein Defizit von etwa 60.000 Einheiten. Langfristige Entwicklungen wie eine fortschreitende Urbanisierung oder der demografische Wandel verschärfen die Lage in den wirtschaftsstarken Ballungszentren zunehmend. Der Bedarf an bezahlbarem Wohnraum ist strukturell und langfristig, und damit ein verlässlicher Garant für nachhaltige Nachfrage.
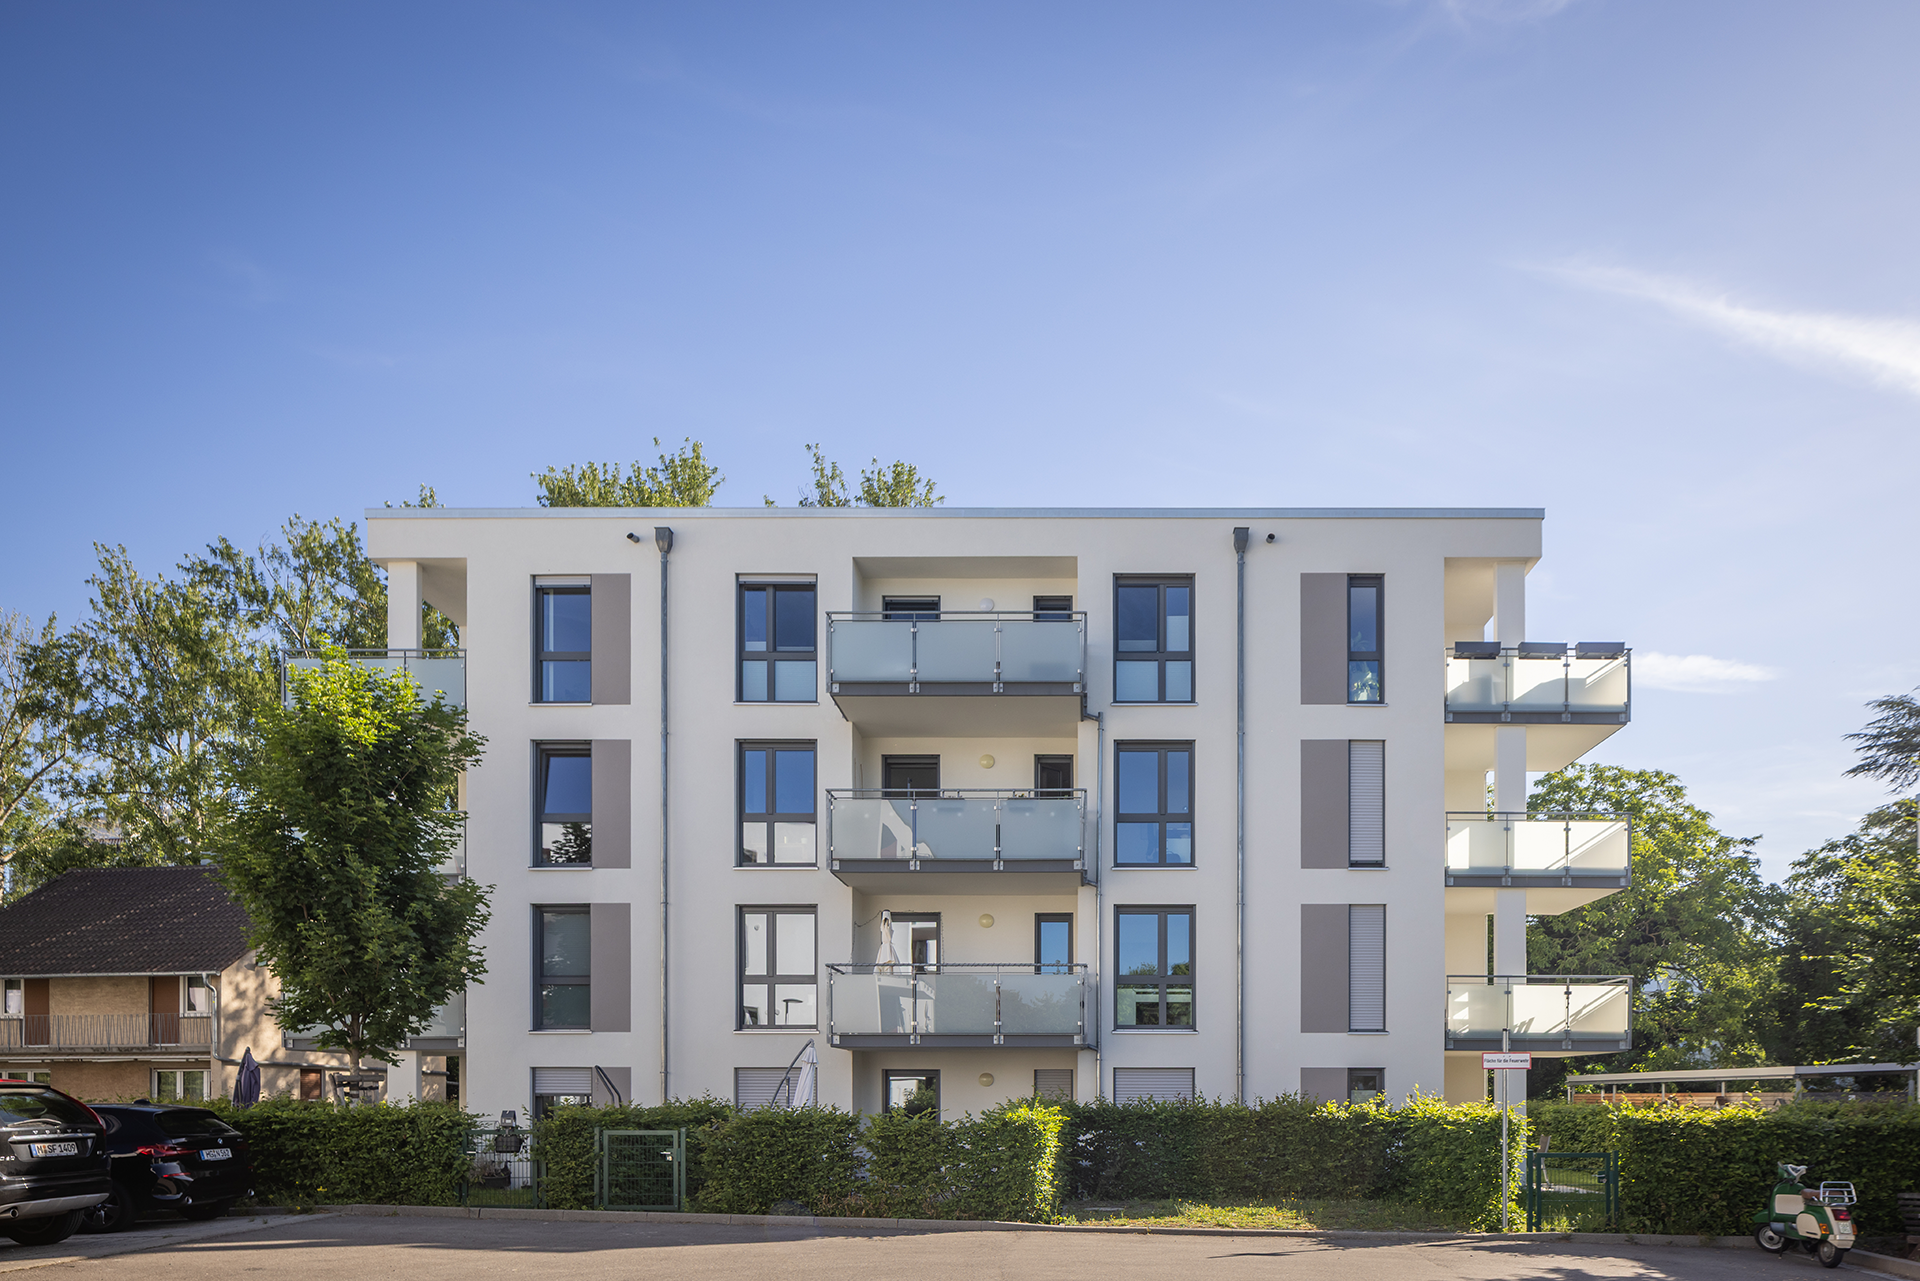
Mietpreisgebundene Wohnimmobilie aus dem Bestand der Aachener Grundvermögen: Freiburg, Charlotte-Wolff-Weg
Investment-Case: Finanzielle Vorteile und Risikoprofil
Subventionierte Sicherheit
Bund und Länder unterstützen Investitionen in mietpreisgebundenen Wohnraum mit einer breiten Förderkulisse. Der überwiegende Anteil der föderalen Instrumente basiert auf zinsgünstigen oder zinslosen Förderdarlehen, die zum Teil über 30-jährige Zinsbindungen verfügen. Häufig werden diese durch attraktive Tilgungsnachlässe von bis zu 40 % ergänzt, sodass faktisch nur 60 % des initialen Darlehensbetrages zurückgezahlt werden müssen. Darüber hinaus gewähren einzelne Bundesländer Förderzuschüsse, die bis zu 50 % der Gesamtinvestitionskosten ausmachen können und einen Erwerb deutlich unterhalb der Gestehungskosten ermöglichen. Ergänzt werden diese Fördermodelle zum Teil durch laufende Mietzuschüsse, die direkt an den Investor gezahlt werden und das Gap zwischen Markt- und Fördermiete verringern. Die verschiedenen Fördermodelle im Segment des mietpreisgebundenen Wohnraumes bieten gegenüber dem freifinanzierten Wohnungsbau zwei wesentliche Vorteile. Sie verbessern die Finanzierungsstruktur eines Immobilienportfolios und ermöglichen die Investition unterhalb des Marktpreises. Beide Faktoren reduzieren das Risiko signifikant, insbesondere in Bezug auf die Wertstabilität.
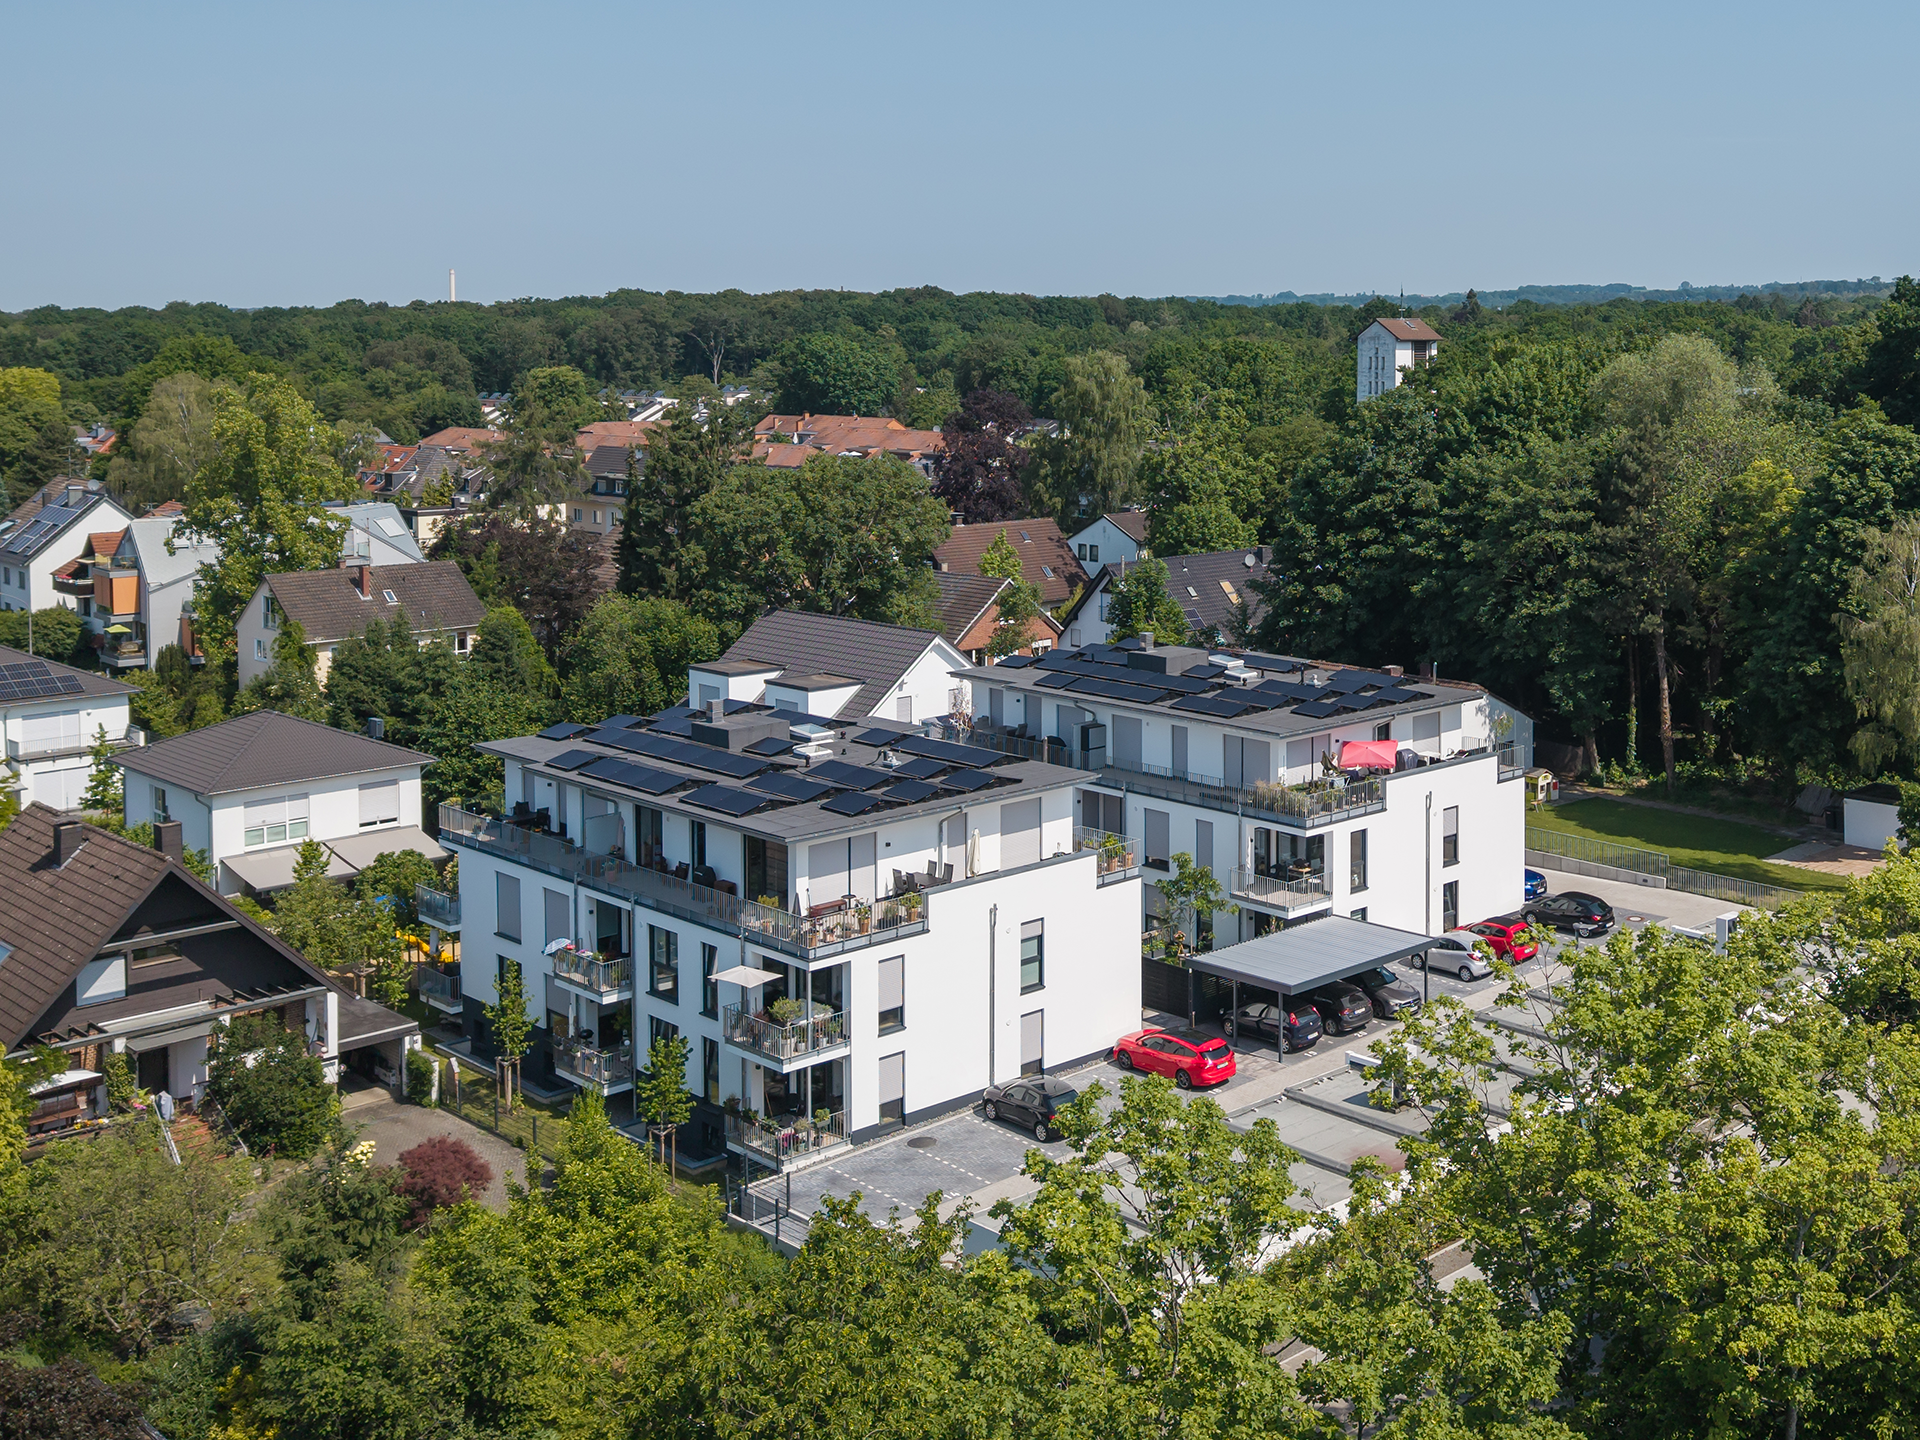
Wohnimmobilie aus dem Bestand der Aachener Grundvermögen: Bergisch Gladbach, Frankenforster Straße
Stabile und planbare Cashflows
Die Fördermieten sind reguliert und liegen in der Regel deutlich unterhalb des Marktniveaus. Das sichert zum einen eine konstant hohe Nachfrage, insbesondere angesichts des Bestandsrückgangs bei geförderten Wohnungen. Zum anderen sind Mietausfälle oder -rückstände selten. Mietpreisgebundene Wohnungen weisen zudem eine deutlich geringere Fluktuation auf als freifinanzierte Einheiten, da Mieter in der Regel nur ausziehen, wenn ein erhöhter Flächenbedarf oder eine Wohnortverlagerung dies erfordert. Dadurch verringern sich die laufenden Aufwendungen für Neuvermietungen sowie Renovierungen bei Mieterwechsel. In den deutschen Metropolen liegt die Leerstandsquote aufgrund des großen Nachfrageüberhangs bei unter 1 %. Hinzu kommen die festgelegten Mietsteigerungsmöglichkeiten. Diese sind in den jeweiligen Förderrichtlinien der Länder klar geregelt und variieren zwischen fixen Mietsteigerungen je Quadratmeter Wohnfläche und relativen Maximalsteigerungen über einen gewissen Zeitraum (bspw. bis zu 5 % alle zwei Jahre). Die Mieterträge sind damit innerhalb der Zweckbindungsdauer genau planbar und entwickeln sich prozentual oft stärker als die Mietsteigerungsmöglichkeiten im freifinanzierten Wohnungsbau. Damit gewährleisten diese ein hohes Maß an Sicherheit über den gesamten Investitionszeitraum.
Mietpreisgebundene Wohnimmobilie aus dem Bestand der Aachener Grundvermögen: Hamburg, Sonninstraße (SonninQuartier)
ESG im Fokus
Investitionen in geförderten Wohnraum adressieren das „S“ in ESG unmittelbar: Sie schaffen bezahlbaren Wohnraum, fördern soziale Stabilität und erfüllen regulatorische wie gesellschaftliche Anforderungen an nachhaltige Kapitalanlagen. Immer mehr Investoren und Aufsichtsbehörden erkennen diese Wirkung an und begrüßen entsprechende Allokationen.
Attraktives Rendite-Risiko-Profil
Die Renditen bei Investitionen in mietpreisgebundenen Wohnraum sind im Verhältnis zum Risiko überproportional rentabel. Die erzielbaren Renditen von etwa 4,0 %-5,0 % (Cash-on-Cash) resultieren vor allem aus den attraktiven Förderungen sowie vergleichsweise niedrigen Capital Values zum Erwerbszeitpunkt. Andere Immobiliensegmente geraten infolge der volkswirtschaftlichen Gesamtsituation und des inhärenten Risikos regulatorischer Eingriffe zunehmend unter Druck. Geförderte Wohnungen als Investitionsobjekt bieten planbare, inflationsgeschützte Erträge bei minimalem Ausfallrisiko.
Key Findings
Geförderte Wohnimmobilien unterscheiden sich von klassischen Wohn- sowie Gewerbeimmobilieninvestments durch ihre Planbarkeit während des gesamten Förderzeitraumes. Sie bieten stabile Cashflows, attraktive Mietsteigerungen und geringe Volatilität; sie eignen sich damit ideal als Bestandteil der Gesamtallokation von Versorgungswerken, Pensionskassen und Versicherungen mit langfristigen Verpflichtungen (ALM). Zudem tragen sie zur Diversifikation und Reduktion des Portfoliorisikos bei.
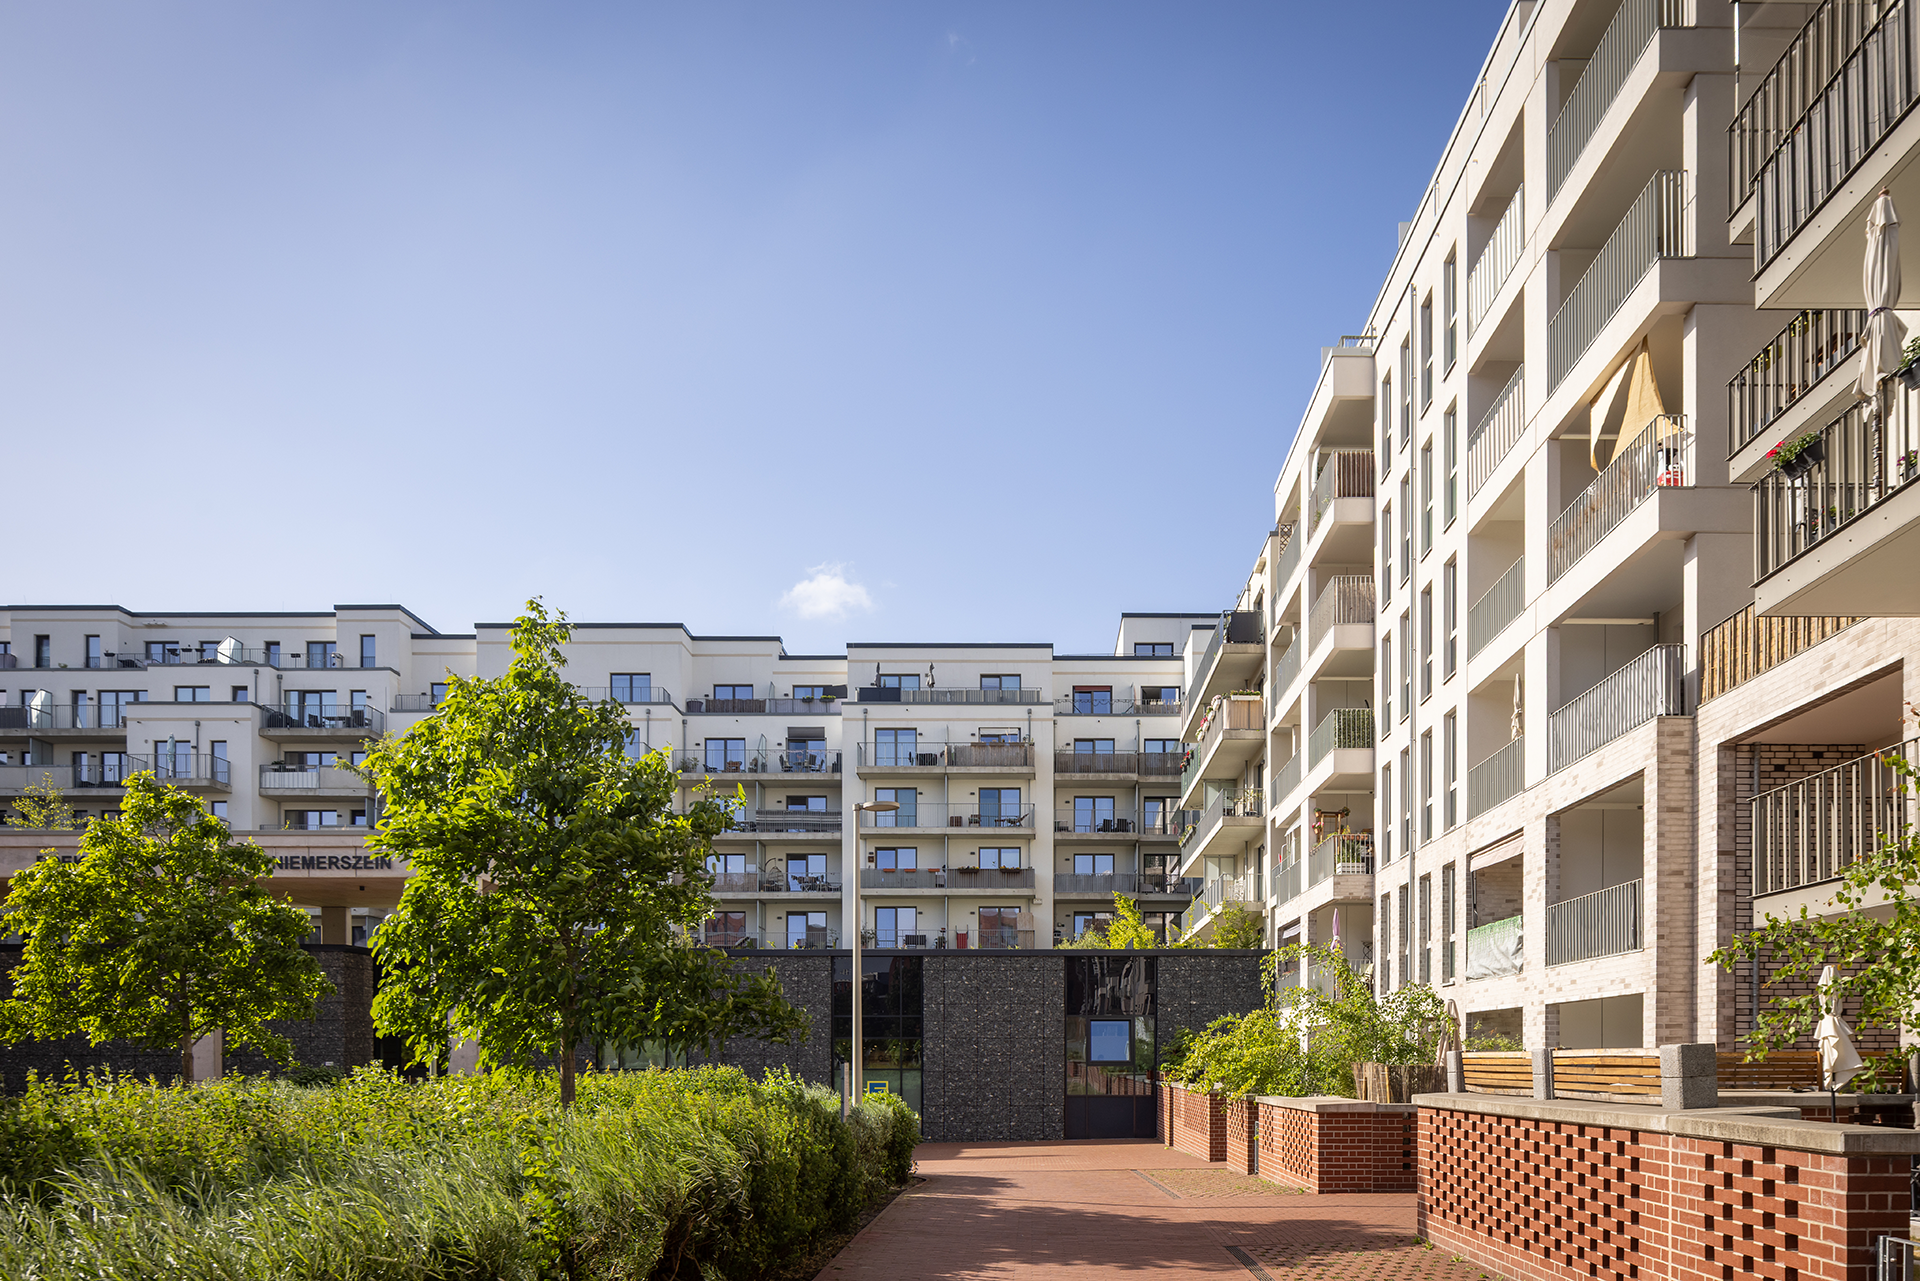
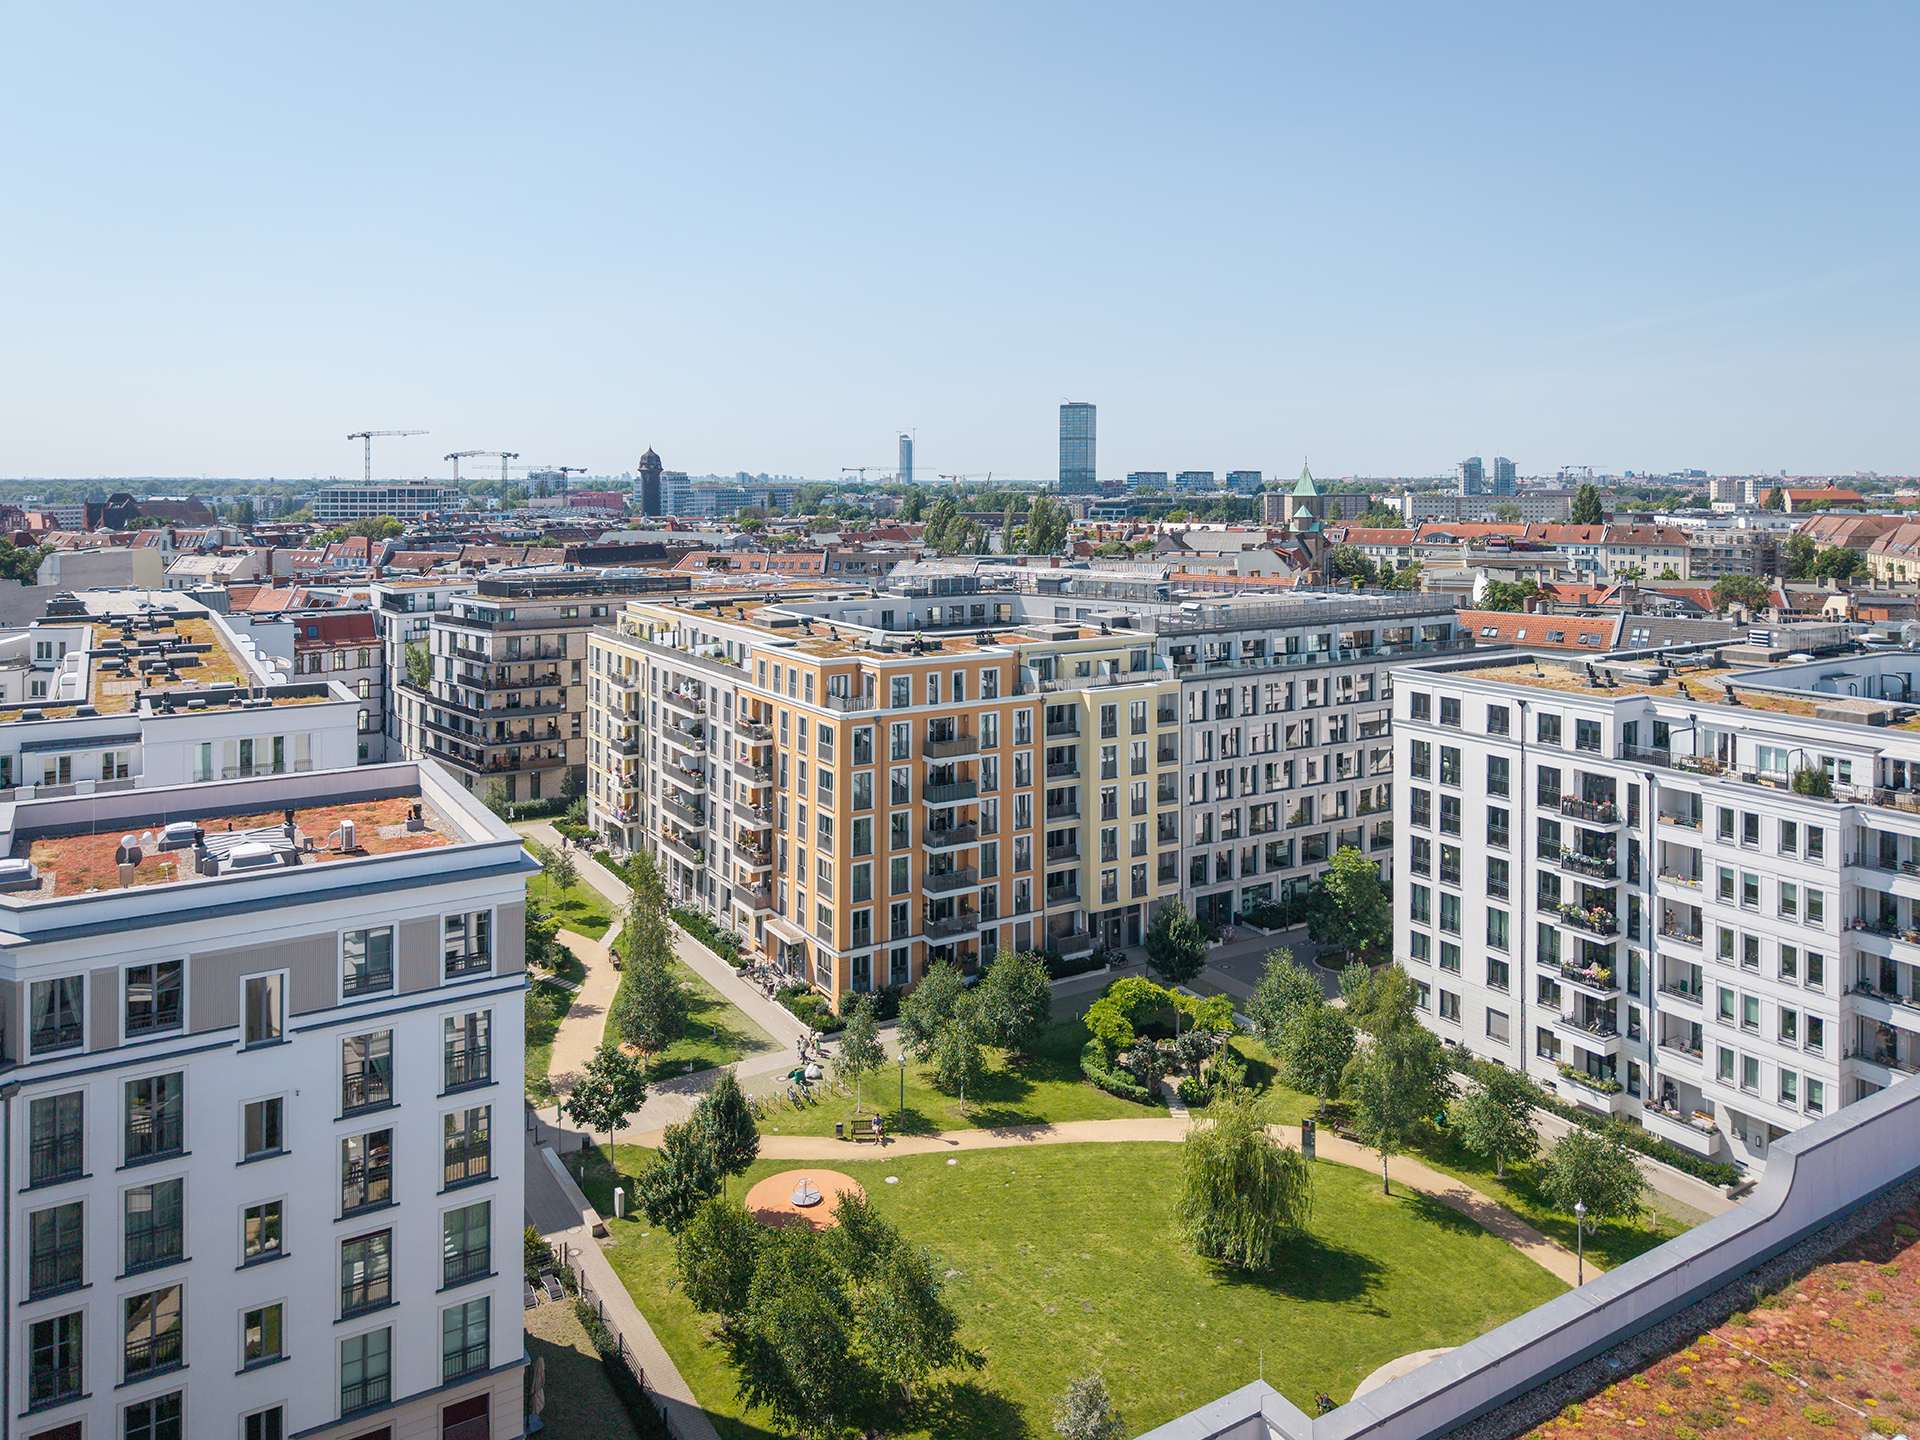
Wohnimmobilie aus dem Bestand der Aachener Grundvermögen: Berlin, Boxhagener Straße
Herausforderungen: Komplexität als Eintrittsbarriere und Chance für Spezialisten
Fragmentierte Förderlandschaft
Aufgrund des föderalen Systems hat jedes Bundesland eigene Förderkulissen, die fortlaufend angepasst werden. Die Förderlandschaft in Deutschland ist entsprechend stark fragmentiert und hochkomplex. Die Identifikation sowie Umsetzung attraktiver Investitionsmöglichkeiten erfordert daher tiefgreifende Kenntnisse der individuellen Fördermodelle sowie belastbare Erfahrung im Umgang mit den öffentlichen Stellen.
Mieterauswahl und Compliance
Die Anzahl der anspruchsberechtigten Haushalte übertrifft den Bestand an mietpreisgebundenen Wohneinheiten bei Weitem. Dies zeigt sich in der Praxis vor allem durch die Zahl der Mieterbewerbungen bei Vermarktungsstart von geförderten Neubaumietwohnungen. Neben der Vollvermietung als wesentlichem ökonomischen Ziel kommt der Mieterauswahl eine entscheidende Bedeutung zu. Das gilt sowohl für vollständig mietpreisgebundene Wohnobjekte in sehr guten Wohnlagen als auch Geschosswohnungsbauten, die zusätzlich freifinanzierte Wohnungen beinhalten. Ein solches Wohnhaus ist ein eigenes Ökosystem, ein komplexes, dynamisches Beziehungsgefüge aus verschiedenen Individuen. Ein ausgewogener Mieterbesatz prägt die langfristige Bewirtschaftung einer Liegenschaft maßgeblich. Wenngleich die gezielte Auswahl geeigneter Mieter zu Beginn mit einem höheren Aufwand verbunden ist, zeigt die Praxis, dass sich dieser Einsatz langfristig auszahlt und u.a. Mietausfälle reduziert werden können.
Fazit
Die Komplexität des mietpreisgebundenen Wohnungsbaus ist eine hohe Markteintrittsbarriere. Mit dem geeigneten Partner, der über Expertise, Netzwerk und etablierte Prozesse verfügt, können Investoren den Markt des mietpreisgebundenen Wohnraumes erfolgreich und mit überschaubarem Risiko erschließen.
Um Ihnen ein optimales Erlebnis zu bieten, verwenden wir Technologien wie Cookies, um Geräteinformationen zu speichern bzw. darauf zuzugreifen. Wenn Sie diesen Technologien zustimmen, können wir Daten wie das Surfverhalten oder eindeutige IDs auf dieser Website verarbeiten. Wenn Sie Ihre Zustimmung nicht erteilen oder zurückziehen, können bestimmte Merkmale und Funktionen beeinträchtigt werden.
Funktional
Immer aktiv
Der Zugriff oder die technische Speicherung ist unbedingt für den rechtmäßigen Zweck erforderlich, um die Nutzung eines bestimmten Dienstes zu ermöglichen, der vom Abonnenten oder Nutzer ausdrücklich angefordert wurde, oder für den alleinigen Zweck der Übertragung einer Nachricht über ein elektronisches Kommunikationsnetz.
Vorlieben
Die technische Speicherung oder der Zugriff ist für den rechtmäßigen Zweck der Speicherung von Voreinstellungen erforderlich, die nicht vom Abonnenten oder Nutzer beantragt wurden.
Statistiken
Die technische Speicherung oder der Zugriff, der ausschließlich zu statistischen Zwecken erfolgt.Die technische Speicherung oder der Zugriff, der ausschließlich zu anonymen statistischen Zwecken verwendet wird. Ohne eine Aufforderung, die freiwillige Zustimmung Ihres Internetdienstanbieters oder zusätzliche Aufzeichnungen von Dritten können die zu diesem Zweck gespeicherten oder abgerufenen Informationen allein in der Regel nicht zu Ihrer Identifizierung verwendet werden.
Marketing
Die technische Speicherung oder der Zugriff ist erforderlich, um Nutzerprofile zu erstellen, um Werbung zu versenden oder um den Nutzer auf einer Website oder über mehrere Websites hinweg zu ähnlichen Marketingzwecken zu verfolgen.